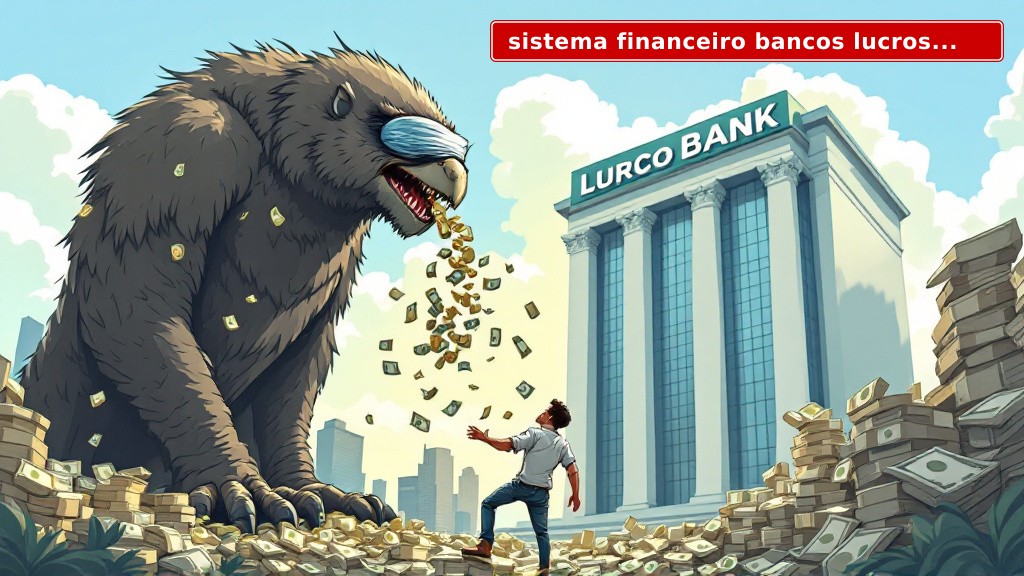
Enquanto o brasileiro comum aperta o orçamento para pagar a parcela do cartão de crédito, os bancos que operam no Brasil comemoram lucros bilionários. Segundo dados do Banco Central compilados em 2026, o spread bancário brasileiro — a diferença entre o que o banco paga para captar dinheiro e o que cobra do cliente — segue entre os maiores do planeta, superando com folga potências como Estados Unidos, Alemanha e Chile. O sistema financeiro bancos nunca lucrou tanto às custas de quem produz.
Leitura rápida deste artigo
Tempo médio: 6 min • Pule direto para o ponto que mais importa para você:
Tema central: sistema financeiro bancos
O tema explodiu nas últimas semanas após a Terceira Turma do STJ decidir que juros acima de patamares predeterminados não são, por si sós, abusivos — decisão que reacendeu o debate sobre até onde vai a liberdade contratual e onde começa a extorsão legalizada. Nas redes sociais, guias sobre como identificar juros abusivos e consultar a taxa média do Bacen viralizaram, sinal de que o cidadão está cansado de descobrir no extrato que seu empréstimo cobra o triplo da Selic.
Este artigo mostra os números por trás dessa engrenagem, quem ganha, quem paga a conta e o que ainda pode ser feito. Spoiler: o paraíso da banca continua intacto — e quem defende Estado mínimo tem muito a dizer sobre isso.
Os fatos: lucro recorde, juros de agiotagem oficializada
O Brasil 247 publicou em 2026 um levantamento que resume o absurdo: os grandes bancos de capital aberto registraram, somados, lucros líquidos recorrentes acima de R$ 120 bilhões nos últimos doze meses. É dinheiro que sai do bolso de famílias endividadas, microempresários sufocados e trabalhadores que precisam do cheque especial para atravessar o mês.
O mecanismo é conhecido. O banco capta recursos a um custo baixo — atrelado à Selic ou à poupança — e empresta a taxas que, no rotativo do cartão de crédito, ultrapassam 400% ao ano. Segundo matéria da Credited, a matemática por trás dos “R$ 21.912” guardados como reserva de emergência revela o cerne do negócio: o banco prefere o cliente endividado porque a dívida é o ativo mais rentável do balanço.
- Rotativo do cartão: taxas que chegam a 450% ao ano, conforme dados do Bacen
- Cheque especial: média acima de 130% ao ano, mesmo com a Selic em trajetória de queda
- Spread bancário: o Brasil figura entre os cinco maiores do mundo, segundo o Banco Mundial
- Inadimplência: cresce entre famílias de baixa renda, exatamente as mais expostas ao crédito caro
A decisão do STJ de que juros altos não são automaticamente abusivos coloca uma pá de cal em milhares de ações revisionais. Na prática, o tribunal disse: se você assinou, pagou. Justo? Juridicamente defensável. Economicamente, é a consagração da liberdade contratual — mas num ambiente onde a informação é assimétrica e o cidadão médio não sabe calcular taxa efetiva. Se isso é liberdade ou armadilha, o próximo bloco explica.
Impacto real: o sistema financeiro bancos contra o seu bolso
Você já parou para calcular quanto do seu salário mensal vai embora só em juros? Essa é a pergunta que o brasileiro deveria fazer todo dia 1º. A resposta, para milhões de famílias, é assustadora: segundo o IBGE, o comprometimento de renda com dívidas bancárias bateu recorde em 2026, ultrapassando 28% do orçamento familiar.
O guia da Mais Credit sobre como diminuir juros abusivos ensina o básico: revisar contrato, comparar com a taxa média do Bacen e negociar. Mas convenhamos — isso deveria ser regra, não exceção heroica. O cidadão precisa virar auditor de banco para não ser roubado.
- Financiamento imobiliário: juros reais que transformam um imóvel de R$ 300 mil em R$ 700 mil pagos
- Crédito consignado: aparentemente barato, mas com taxas que ainda superam a inflação com folga
- Empréstimo pessoal: para quem tem nome sujo, a taxa vira agiotagem com CNPJ
- Pequenas empresas: o crédito caro sufoca o empreendedor e mata empregos
E não venha com o discurso de que “o governo vai resolver”. O Estado brasileiro, com sua máquina tributária gigantesca, é cúmplice silencioso: tributa, regula, cria compulsórios e ainda assim permite que o spread siga entre os maiores do mundo. O intervencionismo não barateou crédito — apenas criou mais burocracia e mais bancos públicos ineficientes.
Contexto: por que o Brasil é o paraíso da banca
Chegamos aqui por décadas de concentração bancária, reserva de mercado e um arcabouço regulatório que protege incumbentes. Os quatro maiores bancos — Itaú, Bradesco, Santander e Banco do Brasil — controlam mais de 70% dos ativos do setor. Isso não é livre mercado; é oligopólio com bênção estatal.
Compare: nos Estados Unidos, o spread médio fica na casa de 3 pontos percentuais. Na Alemanha, menos de 2. No Brasil, passa de 20 pontos em várias modalidades. A diferença não é “risco-país” — é falta de concorrência real e excesso de regulação que encarece a operação e afasta entrantes.
A ironia é que muitos dos que criticam os lucros bancários são os mesmos que defendem mais Estado, mais impostos e mais controle. Ora, foi exatamente esse modelo que produziu o monstro. O Banco Central, com sua política de juros altos para “controlar a inflação”, entrega ao banqueiro o paraíso: dinheiro caro para captar e ainda mais caro para emprestar.
O que fazer: liberdade econômica, não mais burocracia
A solução não está em tabelar juros — isso já foi tentado e só gerou racionamento de crédito e mercado cinza. A saída é abrir o sistema financeiro bancos à concorrência real: fintechs, bancos digitais, cooperativas de crédito e capital estrangeiro sem amarras.
O guia da Credited acerta ao orientar o consumidor a consultar a taxa média do Bacen e revisar contratos. Mas o cidadão sozinho não derruba um cartel. O que derruba é concorrência — e essa só vem com liberdade econômica, menos tributos e menos regulação.
- Pressione políticos que votam contra a abertura do setor financeiro
- Use fintechs e bancos digitais sempre que possível
- Nunca caia no rotativo do cartão — é a dívida mais caro do mercado
- Monte reserva de emergência e fuja do cheque especial
- Cobre dos governantes: por que o Brasil tributa tanto e entrega tão pouco?
Enquanto isso, o governo Lula segue gastando como se não houvesse amanhã, inchando a máquina, criando ministérios e alimentando o clientelismo — tudo pago com o imposto que você paga e com a inflação que corrói seu salário. O sistema financeiro bancos lucra; o Estado confisca; o cidadão paga a conta duas vezes.
Conclusão: o paraíso da banca só acaba quando o brasileiro acordar
Os números são claros: lucros bilionários, juros entre os maiores do mundo, spread obsceno e um Estado que em vez de libertar o mercado, o sufoca com impostos e regulação. A decisão do STJ apenas escancara o óbvio: o contrato vale, mas a liberdade contratual num ambiente oligopolizado é a liberdade do tubarão no aquário.
A saída é liberal: menos Estado, mais concorrência, menos imposto, mais liberdade. Não há mágica. Enquanto a sociedade naturalizar “lucros abusivos e juros escorchantes”, como denunciou o Brasil 247, continuaremos conhecidos como o paraíso da banca — e o inferno do consumidor.
E você, já olhou sua última fatura e calculou quanto pagou só de juros? Compartilhe este artigo, comente sua experiência e cobre de quem deveria te representar. O silêncio é o melhor amigo do banqueiro.
Esse conteúdo foi útil para você?
Compartilhe com quem precisa saber disso.
Deixe seu comentário abaixo — sua opinião importa.
Leia mais
Continue a leitura com conteúdos relacionados:
- 🇺🇸📈 Fechamento Wall Street — 11/09/2026: Wall Street vira o jogo, dispara com CPI em linha e petróleo em queda, mas Fed ainda assombra
- 🇧🇷📊 Fechamento B3 — 11/09/2026: Ibovespa recua 0,56% aos 187.207 pontos em dia de correção seletiva e dólar travado em R$ 5,10
- Economia brasileira juros: a deflação que ninguém sente no bolso
- 🌏📉 Fechamento Mercados Asiáticos — 11/09/2026: Nikkei tomba 1,87% e Hong Kong despenca com batacazo da Shein; petróleo em alta e Fed no radar pressionam o continente
- 🇺🇸📈 Fechamento Wall Street — 10/09/2026: Dow despenca com petróleo acima de US$ 100 e aposta em ALTA de juros do Fed
About the Author

1 thought on “Sistema financeiro bancos: lucros recordes e juros que sangram o brasileiro”